
26 lat przejęć w polskim rynku telco
Przeliczyłem wszystkie duże przejęcia w polskim telekomie od 2000 roku na dzisiejsze pieniądze. Klient komórkowy realnie potaniał o 30% w dekadę, a mnożniki za sieć podwoiły się. Wartość przeniosła się z abonenta na kabel.

Spis treści
W skrócie: Deutsche Telekom kupuje Fiberhost za ok. 4,3 mld zł. Przeliczyłem wszystkie duże przejęcia w polskim telekomie od 2000 roku na dzisiejsze pieniądze i wyszło coś, czego nie widać w komunikatach: wartość przeniosła się z abonenta na kabel. Klient komórkowy realnie potaniał o 30% w dekadę, a mnożniki za sieć podwoiły się.
17 sierpnia 2026 roku Deutsche Telekom podpisał umowę nabycia Fiberhostu — hurtowego operatora otwartej sieci światłowodowej — razem z detaliczną Ineą. Cena: około miliarda euro, czyli mniej więcej 4,3 mld zł. Komunikaty nazwały to transakcją przełomową.
Kwotowo nie jest. To mniej więcej jedna dziesiąta tego, co Skarb Państwa dostał w 2000 roku za 35 procent Telekomunikacji Polskiej — jeśli tamtą kwotę przeliczyć na dzisiejsze pieniądze. I około 14 procent ceny, jaką Zygmunt Solorz zapłacił za Polkomtel w 2011 roku.
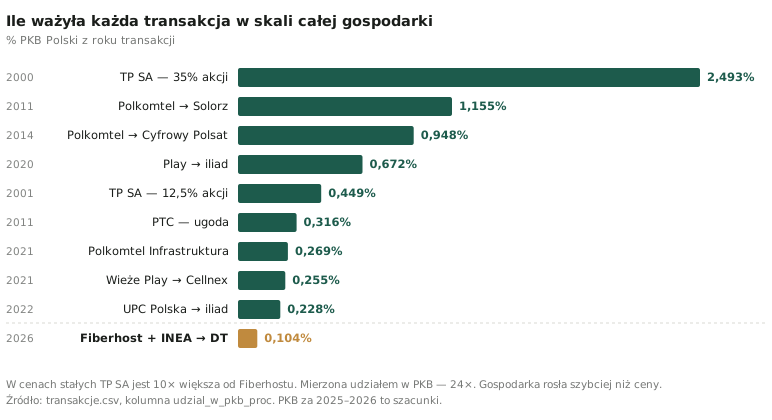
A urealnienie inflacją jest tu jeszcze obiektywem łagodnym. Mierzona udziałem w gospodarce, prywatyzacja TP odpowiadała 2,49 proc. PKB. Fiberhost to 0,10 proc. — czyli transakcja nie dziesięć, ale dwadzieścia cztery razy mniejsza. Różnica między tymi dwiema miarami to cała historia polskiego wzrostu: gospodarka rosła znacznie szybciej niż ceny.
W historii polskiego telekomu Fiberhost jest transakcją średniej wielkości. Przełomowa jest strukturalnie — i to warto rozpisać.
Jak liczę. Wszystkie kwoty urealniłem wskaźnikiem cen GUS do cen 2026 roku. Sto złotych z 2000 roku to dziś 228 zł. Tam, gdzie się dało, podaję enterprise value; tam, gdzie źródła podają tylko cenę pakietu akcji albo implikowaną wycenę kapitału — zaznaczam to. TP SA miała w 2000 roku istotny dług, więc jej wycena kapitału nie jest wprost porównywalna z EV Polkomtela czy Play.
Transakcja, której nikt nie powtórzył
France Télécom razem z Kulczyk Holding zapłacił za 35 proc. akcji TP SA 18,62 mld zł — 490 mln akcji po 38 zł. W cenach 2026 to 42,5 mld zł. Nikt później nie zapłacił w polskim telekomie tyle za nic.
Implikowana wycena całej spółki — 121,5 mld zł w dzisiejszych pieniądzach — przekracza łączną kapitalizację wszystkich polskich operatorów razem wziętych. Sprzedawano monopol z dziesięcioma milionami łączy w kraju, w którym telefon stacjonarny wciąż bywał dobrem reglamentowanym.
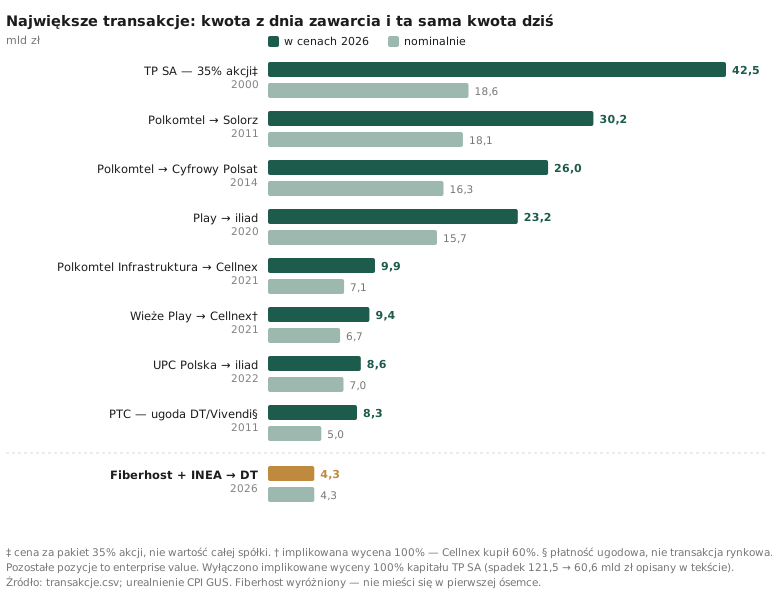
Czternaście miesięcy później ta sama spółka poszła po 20 zł za akcję. Implikowana wycena stu procent spadła ze 121,5 do 60,6 mld zł w cenach stałych — o ponad połowę. Pomiędzy jedną a drugą transzą pękła bańka dot-comów.
W przeliczeniu na łącze: pierwsza transza wyceniła abonenta TP na 12 153 zł w dzisiejszych pieniądzach, druga — na 5 830 zł. To nie była wycena usługi telefonicznej, tylko renty monopolistycznej. Kupionej dokładnie na szczycie cyklu.
Porównaj oferty internetu pod swoim adresem — sprawdź dostępność i ceny wszystkich dostawców w jednym miejscu.
Porównaj oferty internetu →Rekord, którego nikt nie pamięta
Jeśli zapytać o najgorętszy rok w historii polskiego rynku, mało kto wskaże 2011. A w ciągu dwunastu miesięcy zmieniło właściciela aktywów za 47 mld zł w cenach 2026 — więcej niż w rekordowym roku 2000.
Solorz kupił Polkomtel za 18,1 mld zł enterprise value (30,2 mld dzisiaj). Deutsche Telekom zamknął spór z Vivendim o PTC płatnością 1,25 mld euro. UPC przejęło Astera. TP sprzedała Emitel funduszowi Montagu. Netia kupiła od KGHM Telefonię Dialog.
To był też moment wyjścia państwa z rynku. Ostatnie 4,15 proc. akcji TP sprzedano w sierpniu 2010 roku, Polkomtel — rok później. Od 2011 roku w polskim telekomie nie ma udziałów Skarbu Państwa poza Exatelem.
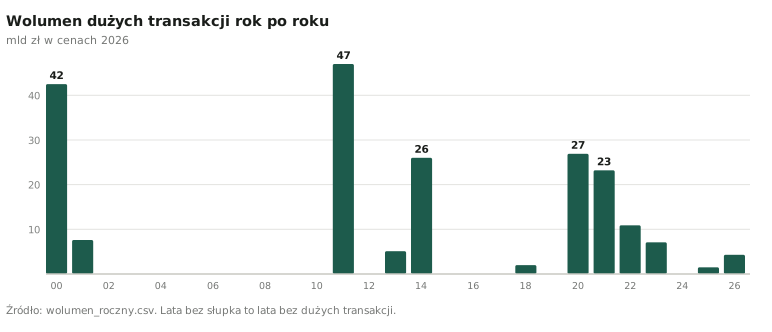
Łączny wolumen dużych transakcji z tych 26 lat to 190–204 mld zł w cenach 2026. Rozstrzał bierze się z jednej pozycji: czy przejęcie kontroli nad Netią w 2018 roku liczyć jako cenę za pakiet 66 proc., czy jako wycenę całej spółki. Źródła robią to niekonsekwentnie.
Klient komórkowy realnie tanieje
Tu zaczyna się właściwa historia. Kiedy policzyć, ile w każdej transakcji zapłacono za jednego klienta — w cenach stałych — wychodzi trend nie do pomylenia.
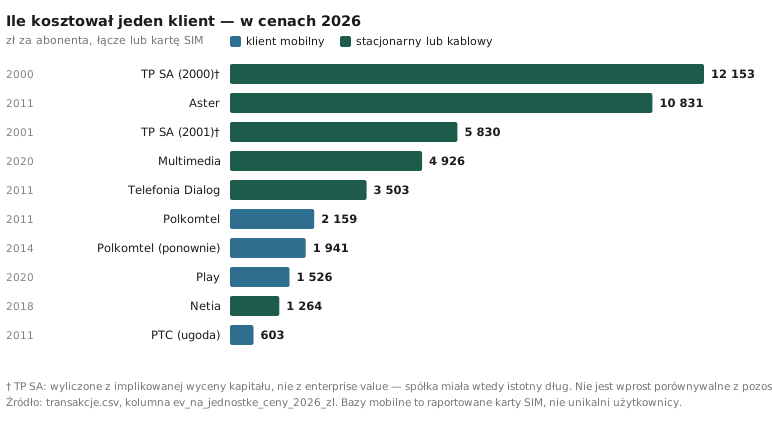
Klient komórkowy: 2 159 zł przy zakupie Polkomtela w 2011 roku, 1 941 zł przy odkupieniu tego samego Polkomtela przez Cyfrowy Polsat w 2014, 1 526 zł przy przejęciu Play przez iliad w 2020. Realny spadek o niemal 30 procent w dekadę. Złożyły się na to obniżki stawek międzyoperatorskich, regulacja roamingu, wojna cenowa i to, że karta SIM przestała być tożsama z człowiekiem.
Zarzut nasuwa się od razu: to porównanie miesza dwie różne firmy o różnych definicjach bazy. Ale spadek da się sprawdzić bez wychodzenia poza jedną z nich. Polkomtel sprzedano dwa razy — w 2011 po 2 159 zł za kartę SIM i w 2014 po 1 941 zł. Ta sama sieć, ta sama baza, trzy lata różnicy: −10 proc., czyli około −3,5 proc. rocznie. Przedłużone na dziewięć lat dzielących tamtą transakcję od przejęcia Play daje −27 proc. Zaobserwowano −29 proc. Oba sposoby liczenia dają ten sam wynik.
Klient kablowy zachowywał się odwrotnie — a raczej po prostu był wart znacznie więcej. Aster w 2011 roku wyceniono na 10 831 zł za abonenta w dzisiejszych pieniądzach. Pięć razy tyle, co wtedy klient Plusa. Powód jest prozaiczny: wyższy rachunek, mniejsza rotacja i to, że razem z klientem kupuje się ostatnią milę, która do niego prowadzi.
Wartość nie siedziała w relacji z abonentem. Siedziała w kablu.
Zwrot infrastrukturalny
Od 2020 roku dominuje inny typ transakcji: operator wydziela aktywo fizyczne i sprzedaje je funduszowi, żeby sfinansować 5G albo światłowód.
Play sprzedał wieże Cellneksowi. Cyfrowy Polsat sprzedał Polkomtel Infrastrukturę temu samemu kupującemu za 7,07 mld zł. Orange wpuścił holenderski fundusz emerytalny APG do Światłowodu Inwestycje. Play wpuścił InfraVię do Polskiego Światłowodu Otwartego. Emitel przeszedł do Cordianta.
Sam Cellnex zainwestował w Polsce blisko 14 mld zł nominalnie w latach 2021–2023 — około 18–19 mld zł w cenach 2026. To czyni hiszpańską spółkę wieżową, po France Télécom i Solorzu, trzecim największym płatnikiem w historii polskiego telekomu.
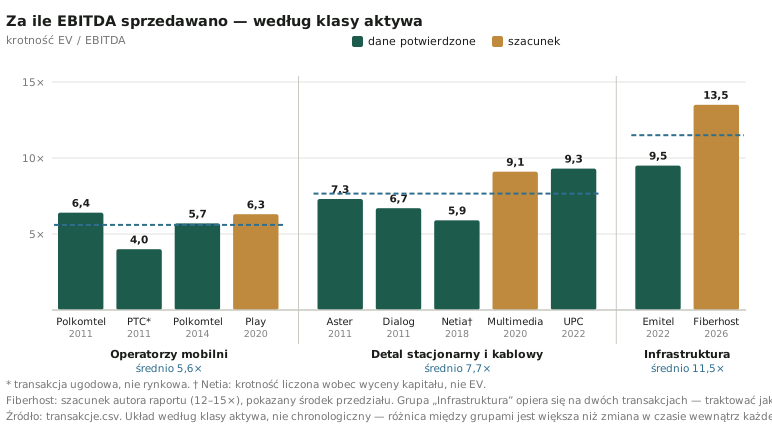
Operatorzy komórkowi chodzili średnio po 5,6 razy EBITDA. Detal stacjonarny i kablówki — 7,7 razy. Infrastruktura — 11,5 razy. Rynek przestał płacić za marżę operacyjną, a zaczął płacić za przewidywalny, długoterminowy przepływ gotówki z aktywa, którego nie da się zduplikować.
Czy to na pewno przewartościowanie
Najmocniejszy zarzut wobec tej tezy brzmi: te grupy nigdy nie były porównywalne, więc żadnego przesunięcia nie ma. Jest tylko zmiana tego, co akurat trafiało na sprzedaż.
Zarzut jest poważny. Sieć światłowodowa ma trzydziestoletnie życie techniczne, niską rotację klientów i przychód oparty na wieloletnich umowach hurtowych. Operator komórkowy ma częstotliwości do odnowienia, wojnę cenową i bazę, która potrafi stopnieć w dwa lata. Płacenie 11 razy EBITDA za jedno, a 6 razy za drugie, może być po prostu poprawną wyceną dwóch różnych profili ryzyka — a nie dowodem, że rynek zmienił zdanie.
Danych, które by to rozstrzygnęły, nie ma. Nie sprzedano żadnej infrastruktury w 2011 roku ani żadnego operatora w 2026. Dlatego ostrożniejsza wersja tezy brzmi tak: nie wiemy, czy operator sprzedany dziś poszedłby drożej niż w 2011. Wiemy natomiast, że przez ostatnie sześć lat prawie nikt nie sprzedawał operatorów, a niemal wszyscy sprzedawali sieci — i że kapitał, który po nie przyszedł, jest innego rodzaju. To wystarcza do tezy o przesunięciu. Do tezy o przewartościowaniu — jeszcze nie.
Fiberhost: kupować czy budować
Miara wartości w hurcie światłowodowym to nie abonent, tylko homes passed — adres, do którego sieć już dobiega i pod który można podłączyć klienta bez budowy. Aktywem jest zasięg, nie relacja.
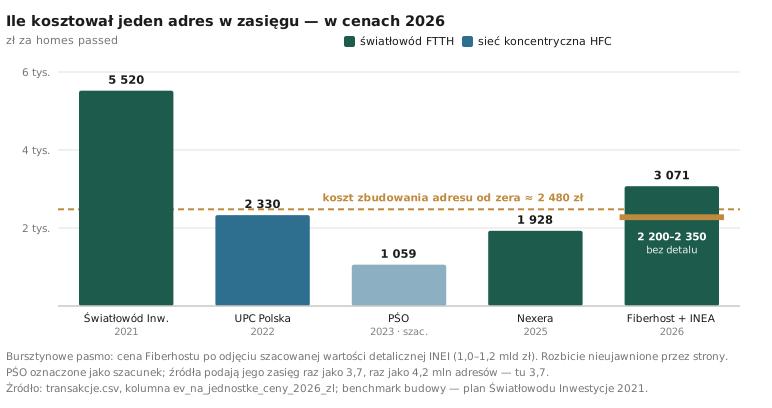
Fiberhost wygląda drogo: 3 071 zł za adres, o 60 procent więcej niż Nexera osiem miesięcy wcześniej. Częściowo tłumaczy to detal — w cenie jest Inea z ponad 300 tys. klientów, a strony nie rozbiły transakcji na część hurtową i detaliczną. Jeśli przypisać detalowi 1,0–1,2 mld zł, czysta infrastruktura wychodzi na 2 200–2 350 zł za adres.
I tu pojawia się właściwa odpowiedź na pytanie „kupować czy budować". Zbudowanie adresu od zera kosztowało — w cenach 2026 — około 2 480 zł. Fiberhost po odjęciu detalu jest poniżej tego progu, ale różnica jest zbyt mała, żeby to ona decydowała. Kupuje się nie taniej, tylko szybciej i bez ryzyka wykonawczego. Dla T-Mobile, jedynego z wielkiej czwórki bez własnej sieci dostępowej, czas był wart więcej niż kilkaset złotych na adresie.
Bo do 17 sierpnia mapa hurtu wyglądała tak: Polski Światłowód Otwarty pod kontrolą Play i InfraVii, około 4,2 mln adresów. Światłowód Inwestycje razem z Nexerą pod kontrolą Orange i APG — 3,2 mln adresów. Fiberhost pod kontrolą australijskiego Macquarie, właściciela czysto finansowego. I T-Mobile z zerem.
Fiberhost był ostatnim dużym niezależnym aktywem hurtowym na rynku i jedynym, które mogło tę lukę zasypać. Sekwencja jest podręcznikowa: Orange kupił Nexerę w grudniu 2025, pokonując w wyścigu Play, a osiem miesięcy później Deutsche Telekom zgarnął to, co zostało. Po zamknięciu transakcji każdy z czterech operatorów mobilnych w Polsce ma własne ramię światłowodowe. Niezależnego hurtu w skali krajowej już nie ma.
Co ta konkretna transakcja zmienia dla zasięgu T-Mobile pod Twoim adresem — sprawdziłem osobno w naszej bazie: T-Mobile kupuje Fiberhost i Ineę. Sprawdziłem, czyim kablem naprawdę sprzedaje.
Kto to właściwie sfinansował
Francja: France Télécom, iliad, InfraVia. Niemcy: Deutsche Telekom. Hiszpania: Cellnex. Holandia: APG. Australia: Macquarie. Stany Zjednoczone: Alinda, Astatine, Liberty Global. Wielka Brytania: Montagu, Cordiant, InfraCapital.
Polską infrastrukturę telekomunikacyjną zbudował kapitał zagraniczny — niemal w całości. Jedynym dużym polskim płatnikiem po stronie kupującego przez ćwierć wieku pozostaje grupa Zygmunta Solorza.
To samo aktywo bywało przy tym sprzedawane wielokrotnie, zwykle z zyskiem sprzedającego. Emitel: 1,7 mld zł od TP w 2011, około 3,0–3,4 mld zł w 2013, 1,9 mld zł w 2022. Sieć dawnego Astera: 2,4 mld zł w 2011, 7,0 mld zł za całe UPC Polska w 2022, a rok później połowa odsprzedana InfraVii za 1,775 mld zł.
Dwadzieścia sześć lat temu sprzedawano dziesięć milionów abonentów i rentę monopolistyczną. Dziś sprzedaje się półtora miliona adresów i przewidywalny cash flow. Kwoty są — zależnie od miary — dziesięć albo dwadzieścia cztery razy mniejsze, a mnożniki dwukrotnie wyższe.
Fiberhost nie otwiera nowego rozdziału. Zamyka poprzedni.
Co w tym tekście jest szacunkiem
- Vectra / Multimedia (2020) — wartość nigdy nieujawniona; 2,5 mld zł to szacunek prasowy.
- Emitel (2013) — cena nieujawniona; 3,0–3,4 mld zł to szacunek.
- EBITDA Fiberhostu — nieraportowana. Mnożnik 12–15 razy jest wyliczeniem, nie daną. Podział ceny między hurt a detal również.
- Polski Światłowód Otwarty — cena za adres to szacunek; źródła podają jego zasięg raz jako 3,7, raz jako 4,2 mln adresów.
- Bazy mobilne — to raportowane karty SIM, nie unikalni użytkownicy, przy różnych definicjach u różnych operatorów. Dlatego spadek o 30 proc. sprawdziłem dodatkowo wewnątrz jednej firmy.
Dane transakcyjne: komunikaty giełdowe i prasowe operatorów, odpowiedzi Ministerstwa Skarbu Państwa na zapytania poselskie, raporty UKE, dane GUS i prasa branżowa. Urealnienie: wskaźnik cen towarów i usług konsumpcyjnych GUS, ceny 2026 r.
Powiązane artykuły

Darmowy miernik internetu od UKE. Jak zamówić Whitebox 8+ i co naprawdę daje raport

T-Mobile sprzedaje pojedyncze kanały TV. Tego w Polsce nie było

T-Mobile kupuje Fiberhost i Ineę. Sprawdziłem, czyim kablem naprawdę sprzedaje
